

MyDividends24 - Aktien & ETF

- 221.00 Rezensionen
- 3,4
- Downloads
- 10.000+
 Analyse von Appgk
Wer Dividenden aus einzelnen Aktien und ETFs verfolgt, kennt das typische Problem: Die Zahlungen kommen zu unterschiedlichen Zeitpunkten, manche Erträge gehören zum vergangenen Jahr, andere sind erst angekündigt, und am Monatsende bleibt oft nur eine Mischung aus Kontoauszügen, Tabellen und Erinnerungen. Genau an diesem Punkt setzt MyDividends24 - Aktien & ETF an. Ich habe die App als persönliches Werkzeug für die Dividendenverwaltung betrachtet, nicht als Ersatz für ein Wertpapierdepot. Ihr Zweck ist enger, dafür im Alltag angenehm klar: Erträge sammeln, vergangene Zahlungen nachvollziehen und kommende Einnahmen besser einschätzen.
Die App gehört zur Kategorie Finanzen und wird von Pixxie GmbH entwickelt. Sie ist kostenlos installierbar und für alle Altersgruppen freigegeben. Mit einer durchschnittlichen Bewertung von 3,4 bei rund 490 Bewertungen liegt sie nicht im Bereich einer makellosen Nutzererfahrung. Das passt zu meinem Eindruck: Die Grundidee ist nützlich, aber der Wert hängt stark davon ab, wie sorgfältig ich mein Depot abbilden kann und wie gut mein persönlicher Arbeitsablauf zur App passt.
Vom ungeordneten Depot zur brauchbaren Dividendenübersicht
Ich beginne mit dem Moment, in dem einzelne Depotinformationen noch keine brauchbare Übersicht ergeben: Welche Erträge möchte ich überhaupt verfolgen, und welche Bestände müssen dafür aktuell sein? Dabei geht es nicht darum, möglichst viele Zahlen einzutragen, sondern eine verlässliche Grundlage für die eigene Dividendenroutine zu schaffen. Als Nächstes wird entscheidend, wie sich diese Übersicht im Alltag nutzen lässt.
Der Ausgangspunkt: Was soll eigentlich sichtbar werden?
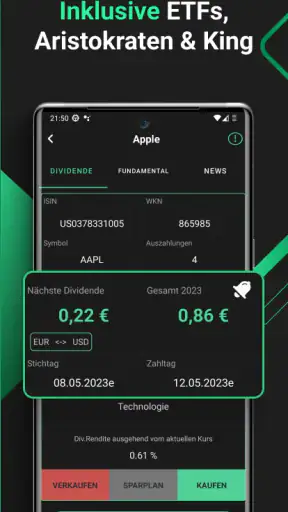
Bevor ich eine solche App sinnvoll nutze, muss ich zuerst entscheiden, welche Frage sie beantworten soll. Möchte ich nur wissen, wie viel Dividende im laufenden Jahr eingegangen ist? Interessiert mich vor allem die nächste erwartete Zahlung? Oder will ich erkennen, wie sich meine Erträge über mehrere Wertpapiere und Monate verteilen? MyDividends24 ist besonders dann hilfreich, wenn ich diese Fragen regelmäßig stelle und nicht jedes Mal eine eigene Tabelle öffnen möchte.
Das ist ein wichtiger Unterschied zu einer Banking-App. Dort sehe ich normalerweise die tatsächliche Kontobewegung, sobald das Geld angekommen ist. Bei einer Dividenden-App geht es zusätzlich um die Einordnung: Welches Wertpapier hat gezahlt, in welchem Zeitraum ist die Zahlung zu erwarten, und wie verändert sich dadurch mein persönlicher Überblick? Die App sitzt damit zwischen Depotbeobachtung und Haushaltsplanung.
Ich würde sie nicht als vollständige Vermögensverwaltung verstehen. Wer Kurse, Orderkosten, Steuerbescheinigungen, Sparpläne und Depotgewichtung in einem einzigen System auswerten möchte, braucht wahrscheinlich ein umfangreicheres Finanzwerkzeug. MyDividends24 konzentriert sich auf einen konkreten Ausschnitt und kann gerade dadurch übersichtlicher wirken.
Der erste Arbeitsgang: Wertpapiere und Erträge einordnen
Der praktische Nutzen beginnt mit der eigenen Ausgangslage. Ich muss meine Aktien und ETFs so erfassen, dass die späteren Erträge zu meinem tatsächlichen Bestand passen. Das klingt selbstverständlich, ist aber der erste Punkt, an dem sich entscheidet, ob die Prognose brauchbar wird. Ein Wertpapier, das ich längst verkauft habe, darf nicht weiter als zukünftige Einnahmequelle erscheinen. Umgekehrt führt ein vergessenes Nachkaufen dazu, dass die erwartete Dividende zu niedrig ausfällt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Meine Empfehlung ist deshalb, nicht einfach möglichst schnell alles einzutragen. Ich würde zunächst nur die Positionen aufnehmen, deren Ausschüttungen ich wirklich verfolgen möchte. Danach lässt sich prüfen, ob die erwarteten Werte plausibel aussehen. Dieser kleine Kontrollschritt verhindert, dass eine sauber aussehende Übersicht auf einem veralteten Bestand beruht.
Besonders bei ETFs ist die Einordnung nicht immer so intuitiv wie bei einer einzelnen Aktie. Ein ausschüttender ETF kann mehrere Unternehmen bündeln, während die Zahlung auf meinem Konto als eine einzelne Ausschüttung erscheint. Für die persönliche Planung reicht diese Sicht oft aus. Wer dagegen jede enthaltene Position analysieren möchte, stößt mit einer Dividendenübersicht schnell an eine natürliche Grenze.
Die besten Aspekte von MyDividends24 - Aktien & ETF
Das solltest du über MyDividends24 - Aktien & ETF wissen
Der Ablauf im Alltag: Rückblick und Vorschau getrennt nutzen
Ich finde es sinnvoll, vergangene und zukünftige Erträge gedanklich zu trennen. Vergangene Zahlungen sind eine Art Protokoll: Sie helfen mir zu sehen, was tatsächlich angekommen ist. Zukünftige Erträge sind dagegen eine Planung und sollten nicht mit garantiertem Einkommen verwechselt werden. Unternehmen können Ausschüttungen verändern, Termine verschieben oder Zahlungen ausfallen lassen.
Genau hier liegt ein nützlicher, aber leicht zu übersehender Arbeitsablauf. Ich kann die App zuerst für den Rückblick verwenden und am Monatsende prüfen, ob die erwartete Zahlung wirklich eingetroffen ist. Danach aktualisiere ich die Vorschau für die kommenden Monate. So bleibt die App nicht nur eine statische Sammlung von Zahlen, sondern wird zu einem wiederkehrenden Kontrollpunkt.
In einem realistischen Szenario prüfe ich beispielsweise am Wochenende meine Kontobewegungen. Eine Dividende ist eingegangen, aber ich weiß nicht mehr genau, welchem Wertpapier sie zuzuordnen ist, weil im selben Zeitraum mehrere Ausschüttungen angekündigt waren. Ich gleiche den Betrag mit meiner Übersicht ab, ordne die Zahlung dem passenden Titel zu und sehe anschließend, welche Erträge noch ausstehen. Für diese Aufgabe ist eine konzentrierte Dividenden-App praktischer als eine allgemeine Haushalts-App, die zwar den Zahlungseingang kennt, aber den Wertpapierbezug nicht sauber darstellt.
Die Übergabe zwischen Depot, Konto und App
Der wichtigste Übergabepunkt liegt zwischen meinem echten Depot und der App. Das Depot enthält die rechtlich maßgeblichen Bestände und Abrechnungen. Das Girokonto zeigt, ob eine Zahlung angekommen ist. MyDividends24 dient als persönliche Übersicht dazwischen. Ich sollte deshalb jede Zahl in der App als Arbeitsgrundlage betrachten und bei Unklarheiten die originale Abrechnung meines Brokers heranziehen.
Diese Trennung ist kein Nachteil der App allein, sondern eine praktische Realität bei vielen spezialisierten Finanzhelfern. Ein automatischer Gesamtüberblick wäre bequem, aber er müsste Bestände, Käufe, Verkäufe, Ausschüttungsarten und möglicherweise steuerliche Besonderheiten zuverlässig zusammenführen. Für eine einfache Anwendung ist es nachvollziehbar, dass der Nutzer einen Teil dieser Pflege selbst übernimmt. Gleichzeitig entsteht dadurch Reibung: Je häufiger ich handle oder mein Depot bei verschiedenen Anbietern verteile, desto wichtiger wird eine konsequente Aktualisierung.
Ich würde mir deshalb einen festen Rhythmus setzen, etwa eine kurze Prüfung nach jeder Depotänderung und eine ausführlichere Kontrolle nach den monatlichen Kontobewegungen. Wer nur einmal im Jahr in die App schaut, wird wahrscheinlich mit veralteten Positionen arbeiten. Wer sie dagegen regelmäßig als Checkliste nutzt, kann aus der einfachen Struktur deutlich mehr herausholen.
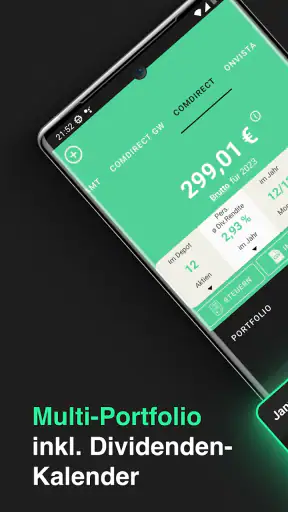
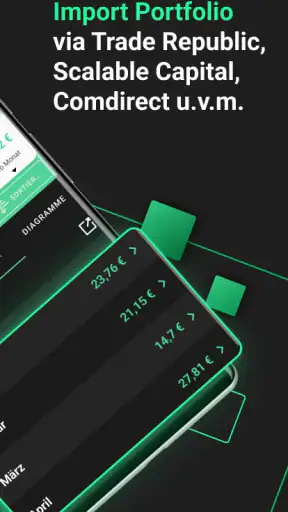
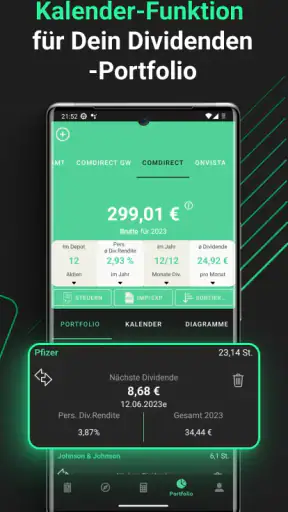
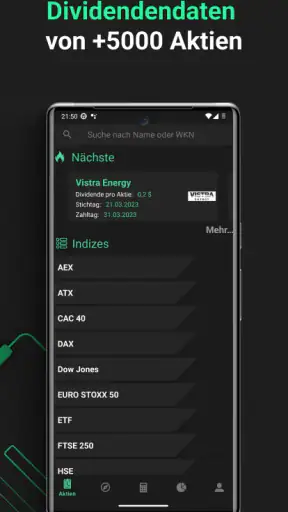
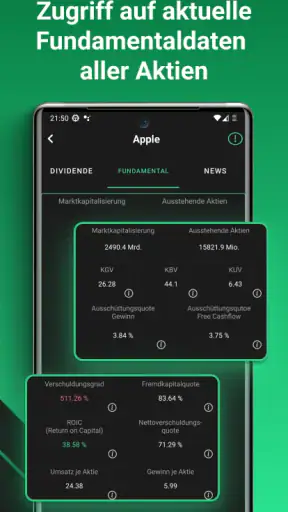
Screenshots
Was die Zahlen für die persönliche Planung leisten
Eine Dividendenübersicht ist nicht nur für Anleger interessant, die von passivem Einkommen sprechen. Auch für eine nüchterne Haushaltsplanung kann sie hilfreich sein. Ich kann erkennen, in welchen Monaten eher viele Ausschüttungen anfallen und wann die Einnahmen dünner ausfallen. Das hilft mir, Dividenden nicht mit einem gleichmäßigen Gehalt zu verwechseln.
Ein weiterer sinnvoller Einsatz ist der Vergleich zwischen einzelnen Wertpapieren. Dabei sollte ich nicht nur auf die Höhe einer Zahlung schauen. Ein Titel mit einer hohen Ausschüttung kann unregelmäßig zahlen, während ein ETF kleinere, aber besser verteilte Beträge liefert. Die App kann mir die Erträge übersichtlich gegenüberstellen, aber die Entscheidung, ob ein Wertpapier deshalb besser ist, nimmt sie mir nicht ab.
Ich würde die Übersicht außerdem nicht als Kaufempfehlung verwenden. Eine steigende erwartete Dividende ist kein ausreichender Grund, eine Aktie zu kaufen. Kursrisiko, Geschäftsmodell, Bewertung und persönliche Risikotoleranz bleiben außerhalb dieses engen Anwendungsbereichs. Gerade Anfänger sollten aufpassen, dass die schöne Ertragsansicht nicht den Blick auf mögliche Verluste lenkt.
Die tägliche Bedienung: klein genug für kurze Kontrollen
Eine Stärke einer spezialisierten App ist für mich die geringe mentale Hürde. Wenn ich nur eine Ausschüttung prüfen oder eine Position korrigieren möchte, muss ich nicht erst eine umfangreiche Finanzsoftware öffnen. Das macht kurze Kontrollen realistischer. Der Nutzen entsteht weniger durch eine einmalige Einrichtung als durch die Bereitschaft, die Übersicht aktuell zu halten.
Gleichzeitig ist die manuelle Pflege der Punkt, an dem die Motivation sinken kann. Wenn ich viele Wertpapiere besitze, häufig umschichte oder mehrere Depots verwalte, wird aus einer kurzen Kontrolle schnell eine Verwaltungsaufgabe. Vor der Nutzung sollte ich mich deshalb fragen, ob ich wirklich eine fokussierte Dividendenübersicht brauche oder ob meine Bank- und Depotanwendungen den gewünschten Überblick bereits ausreichend liefern.
Die aktuelle Version ist 2.8.10 und läuft ab Android 8.0. Für Nutzer älterer Geräte ist diese technische Voraussetzung relevant. Auf einem kompatiblen Android-Smartphone kann die App als Begleiter unterwegs dienen, etwa wenn ich vor einem Gespräch mit meinem Finanzberater kurz meine erwarteten Ausschüttungen prüfen möchte. Für iOS-Nutzer sollte ich dagegen vor dem Download kontrollieren, ob die gewünschte Plattform unterstützt wird, statt automatisch von einer identischen Verfügbarkeit auszugehen.
Wo Kosten und Erwartungen zusammenkommen
Die Installation ist kostenlos, was den Einstieg leicht macht. Gleichzeitig gibt es In-App-Käufe, die bei Abrechnung über Google Play zwischen 1,99 € und 89,99 € liegen. Für mich bedeutet das: Ich würde zunächst die kostenlose Nutzung ausprobieren und erst danach entscheiden, ob zusätzliche Funktionen den Preis im eigenen Arbeitsablauf rechtfertigen.
Wichtig ist dabei, nicht nur auf den Betrag zu schauen, sondern auf die Häufigkeit der Nutzung. Wenn ich nur wenige Positionen besitze und meine Ausschüttungen gelegentlich nachsehe, bringt eine kostenpflichtige Erweiterung möglicherweise wenig. Wer dagegen regelmäßig mehrere Ertragsquellen pflegt und die App als dauerhaftes Planungsinstrument einsetzt, kann den Mehrwert anders beurteilen.
Die Preisstruktur ist damit ein echter Abwägungspunkt. Eine kostenlose App darf bei der manuellen Einrichtung zunächst überzeugen, sollte aber nicht automatisch mit einer vollwertigen Depotverwaltung verglichen werden. Wer eine komplett automatisierte Lösung erwartet, wird seine Entscheidung weniger nach dem Einstiegspreis als nach dem zusätzlichen Pflegeaufwand treffen müssen.
Für wen der Ablauf gut funktioniert
MyDividends24 passt aus meiner Sicht besonders zu Anlegern, die ihre Dividenden bewusst beobachten, aber keine umfangreiche Portfolio-Software benötigen. Dazu gehören Menschen mit einem überschaubaren Bestand aus Einzelaktien und ausschüttenden ETFs, die vergangene Zahlungen und kommende Erträge an einem Ort zusammenführen möchten.
Auch für Einsteiger kann die App einen praktischen Lerneffekt haben. Wer seine ersten Ausschüttungen erhält, sieht dadurch besser, dass Dividenden nicht automatisch monatlich und gleichmäßig fließen. Die Übersicht kann helfen, Erwartungen zu korrigieren und einen realistischeren Blick auf die eigene Ertragsplanung zu entwickeln.
Weniger passend ist sie für Nutzer, die ausschließlich ihre Kontobewegungen kontrollieren wollen. Dafür reicht meist die Banking-App. Ebenso würde ich sie nicht als erste Wahl für professionelle Anleger, sehr komplexe Depots oder eine tiefgehende Steueranalyse ansehen. Sobald die zentrale Frage lautet, wie sich das gesamte Vermögen inklusive Kosten, Kursgewinnen und Risiko entwickelt, ist ein breiteres Werkzeug sinnvoller.
Wo der Workflow ins Stocken gerät
Die größte Schwachstelle liegt nicht in der Idee, sondern in der Übergabe von der Realität zur persönlichen Datensammlung. Jede vergessene Änderung kann die Vorschau verfälschen. Ein Verkauf, ein Teilverkauf, eine Wiederanlage oder eine neue ETF-Position verändert den Zusammenhang zwischen Bestand und erwarteter Zahlung. Ich muss daher akzeptieren, dass die App keine magische Quelle für perfekte Zahlen ist.
Auch die Differenz zwischen erwarteter und tatsächlicher Dividende kann irritieren. Brutto- und Nettobeträge, unterschiedliche Abrechnungszeitpunkte und mögliche Steuerabzüge machen einen direkten Vergleich nicht immer glatt. Wenn mir eine Zahlung niedriger erscheint als erwartet, sollte ich nicht sofort von einem Fehler ausgehen, sondern die Brokerabrechnung danebenlegen. Die App ist für den Überblick nützlich, die Abrechnung bleibt für die genaue Prüfung entscheidend.
Ein weiterer Bruch entsteht, wenn ich die App zu stark als Prognosewerkzeug interpretiere. Eine zukünftige Ausschüttung ist eine Annahme, keine Zusage. Gerade bei einzelnen Aktien kann sich die Ausschüttungspolitik ändern. Für eine vorsichtige Finanzplanung würde ich deshalb mit einem Sicherheitsabstand rechnen und erwartete Dividenden nicht fest für laufende Ausgaben verplanen.
Die Bewertung von 3,4 zeigt außerdem, dass die Anwendung nicht jeden Nutzer vollständig überzeugt. Ich sehe darin keinen Grund, sie grundsätzlich abzulehnen, aber einen Hinweis, die eigene Erwartung realistisch zu halten. Wer eine einfache, fokussierte Übersicht sucht und bereit ist, die Daten selbst zu pflegen, kann mit dem Konzept gut arbeiten. Wer eine reibungslose Automatisierung erwartet, sollte vorab besonders kritisch prüfen, ob der zusätzliche Arbeitsaufwand akzeptabel ist.
Mein Ergebnis nach dem kompletten Durchlauf
Nach dem Weg von der ungeordneten Ausgangslage über die Erfassung bis zur Kontrolle am Konto ist mein Urteil ausgewogen. Die App macht eine konkrete Aufgabe greifbarer: Ich kann Dividenden nicht nur als einzelne Buchungen sehen, sondern als zusammenhängenden Verlauf mit Rückblick und Vorschau. Das ist für die persönliche Planung wertvoller, als es die schlichte Oberfläche einer spezialisierten Anwendung zunächst vermuten lässt.
Der entscheidende Nutzen entsteht aber nur, wenn ich die App als gepflegte Arbeitsübersicht verwende. Ich würde nach Käufen und Verkäufen aktualisieren, eingegangene Zahlungen regelmäßig abgleichen und Prognosen nicht mit sicheren Einnahmen verwechseln. Wer diesen Ablauf akzeptiert, erhält ein handliches Werkzeug für die eigene Dividendenroutine.
Meine Empfehlung lautet daher: ausprobieren, aber mit klarer Erwartung. Für ein überschaubares Aktien- und ETF-Depot ist MyDividends24 eine sinnvolle Ergänzung zu Banking- und Depot-Apps, weil es den Blick auf Ausschüttungen bündelt. Für eine vollständige Vermögensanalyse oder eine weitgehend automatische Verwaltung würde ich eine umfassendere Lösung bevorzugen. Die kostenlose Installation senkt das Risiko des Tests; die möglichen In-App-Käufe sollte ich erst dann in Betracht ziehen, wenn die App tatsächlich regelmäßig Teil meines Finanzalltags geworden ist.
Unterm Strich ist MyDividends24 - Aktien & ETF kein Ersatz für das Depot und keine Anlageberatung, sondern ein fokussierter Begleiter für Menschen, die ihre Dividendeneinnahmen bewusster verfolgen möchten. Seine Stärke liegt in der Konzentration auf diesen einen Ablauf. Seine Grenze liegt dort, wo viele Depots, häufige Transaktionen, genaue Steuerfragen oder vollständige Automatisierung ins Spiel kommen.
Häufig gestellte Fragen zu MyDividends24 - Aktien & ETF
Was ist MyDividends24 – Aktien & ETF und für wen eignet sich die App?
MyDividends24 – Aktien & ETF ist eine App zur Beobachtung von Dividendenaktien und ETFs. Sie bündelt Informationen zu Ausschüttungen, Dividendenrenditen, Zahlungsintervallen und wichtigen Terminen. Besonders interessant ist sie für Anleger, die ihr Einkommen aus Dividenden übersichtlich verfolgen möchten. Sie ersetzt jedoch keine persönliche Anlageberatung und sollte nur als Informations- und Recherchehilfe verwendet werden.
Welche Informationen zu Aktien und ETFs bietet MyDividends24?
Die Anwendung stellt je nach Wertpapier unter anderem Kursdaten, Dividendenbeträge, Renditekennzahlen, historische Ausschüttungen und anstehende Zahlungstermine bereit. Dadurch lassen sich interessante Aktien und ETFs schneller vergleichen. Vor dem Download sollte man beachten, dass Daten je nach Markt, Anbieter und Aktualisierungszeitpunkt verzögert oder unvollständig sein können. Für konkrete Entscheidungen empfiehlt sich deshalb ein Abgleich mit offiziellen Unternehmens- oder Börseninformationen.
Kann ich mit MyDividends24 ein eigenes Dividendenportfolio verwalten?
MyDividends24 kann hilfreich sein, um beobachtete Wertpapiere und persönliche Dividendeninformationen im Blick zu behalten. Ob sämtliche Funktionen für ein vollständiges Portfolio-Tracking verfügbar sind, hängt von der jeweiligen App-Version ab. Nutzer sollten prüfen, ob Käufe, Stückzahlen, Einstandskurse, Steuern und tatsächliche Zahlungseingänge erfasst werden können. Für eine exakte Vermögensübersicht sind gegebenenfalls zusätzliche Finanz- oder Depot-Apps erforderlich.
Sind die angezeigten Dividendenrenditen und Prognosen zuverlässig?
Die App kann Dividendenrenditen und erwartete Ausschüttungen übersichtlich darstellen, solche Werte sind jedoch keine Garantie für zukünftige Zahlungen. Unternehmen können Dividenden kürzen, aussetzen oder vollständig streichen. Außerdem verändern sich Renditen durch Kursschwankungen, Wechselkurse und steuerliche Abzüge. Vor einer Investition sollten Anleger Geschäftsberichte, Ausschüttungspolitik, Verschuldung und die offiziellen Unternehmensmeldungen zusätzlich prüfen.
Ist MyDividends24 kostenlos und welche Daten oder Berechtigungen werden benötigt?
Vor der Installation lohnt sich ein Blick auf die aktuelle Preis- und Datenschutzangabe im jeweiligen App Store. Je nach Version können Grundfunktionen kostenlos sein, während zusätzliche Inhalte, werbefreie Nutzung oder Premium-Funktionen kostenpflichtig angeboten werden. Prüfen Sie außerdem, welche Berechtigungen verlangt werden und wie persönliche Daten verarbeitet werden. Eine Registrierung sollte nur erfolgen, wenn die Datenschutzbedingungen und der Funktionsumfang nachvollziehbar sind.












